監査と審査の違いは?それぞれの目的と実務での対応ポイントを解説
ビジネス実務において「監査」と「審査」は頻繁に使用される言葉ですが、定義と役割には明確な違いがあります。監査は、あらかじめ定められた法規制や社内規定が正しく守られているかという「事実」を客観的に照合・確認する活動です。一方、審査は、対象が特定の基準や要求事項を満たしているかを評価し、認証の可否や適格性を「判断」するプロセスを指します。
本記事では、それぞれの目的や具体的な種類、ISO認証における相互の関係性について詳しく解説します。また、実務でスムーズに対応するための準備ポイントも紹介します。各プロセスの本質を正しく理解し、組織のガバナンス強化や信頼性向上に繋げてください。
監査と審査の違いとは?
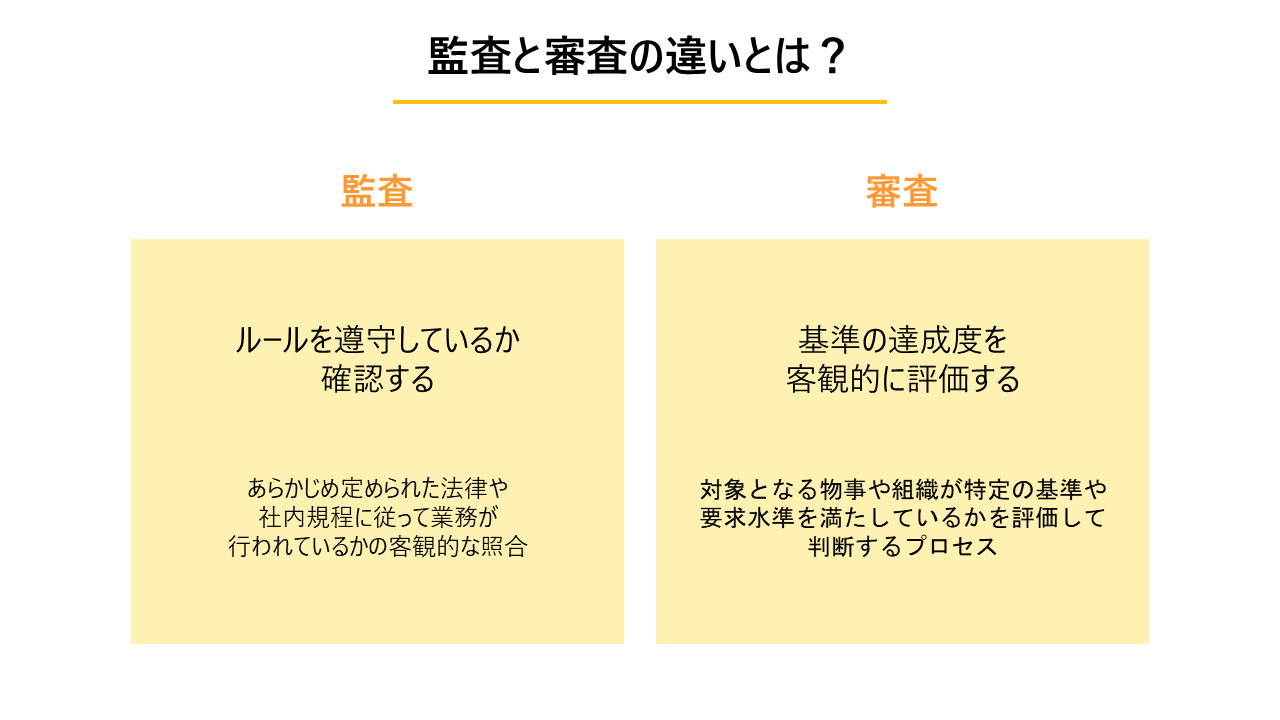
監査はルール通りに行われているかの事実確認であり、審査は一定の基準に達しているかの評価判断であるという違いがあります。監査と審査は、どちらも企業活動において重要な役割を持ちますが、目的とアプローチが明確に異なるのです。
監査はルールを遵守しているかを確認する
監査の主な役割は、あらかじめ定められた法律や社内規程に従って業務が行われているかの客観的な照合です。例えば、経費精算の領収書が社内ルール通りに提出され、承認ルートを経て正しく処理されているかを確認する作業が該当します。もしルールから外れた処理が見つかれば、事実に基づいて指摘を行います。事実に基づいた客観的な証拠を集めることが、監査の基本となるのです。
審査は基準の達成度を客観的に評価する
審査は、対象となる物事や組織が、特定の基準や要求水準を満たしているかを評価して判断するプロセスです。例えば、新しい取引先と契約する際に、財務状況や将来性を評価して契約の可否を決める与信審査が挙げられます。一定の基準を超えていれば合格となり、達していなければ不合格となります。合否(適合・不適合)の判断を行う点も、ルール遵守の確認と改善提案を中心とする監査とは異なる大きな特徴です。
「監査」と「審査」の違いを理解しても、実務では“誰が・何を・どこまで確認するか”で迷うこともあるでしょう。内部監査と第三者審査の位置づけや準備物、スケジュール感を整理したい方は、SAIグローバルジャパンへお気軽にご相談ください。フォームは24時間受付です。
ISO認証 お見積り・お問い合わせ | SAIグローバルジャパン
監査の目的と具体的な種類
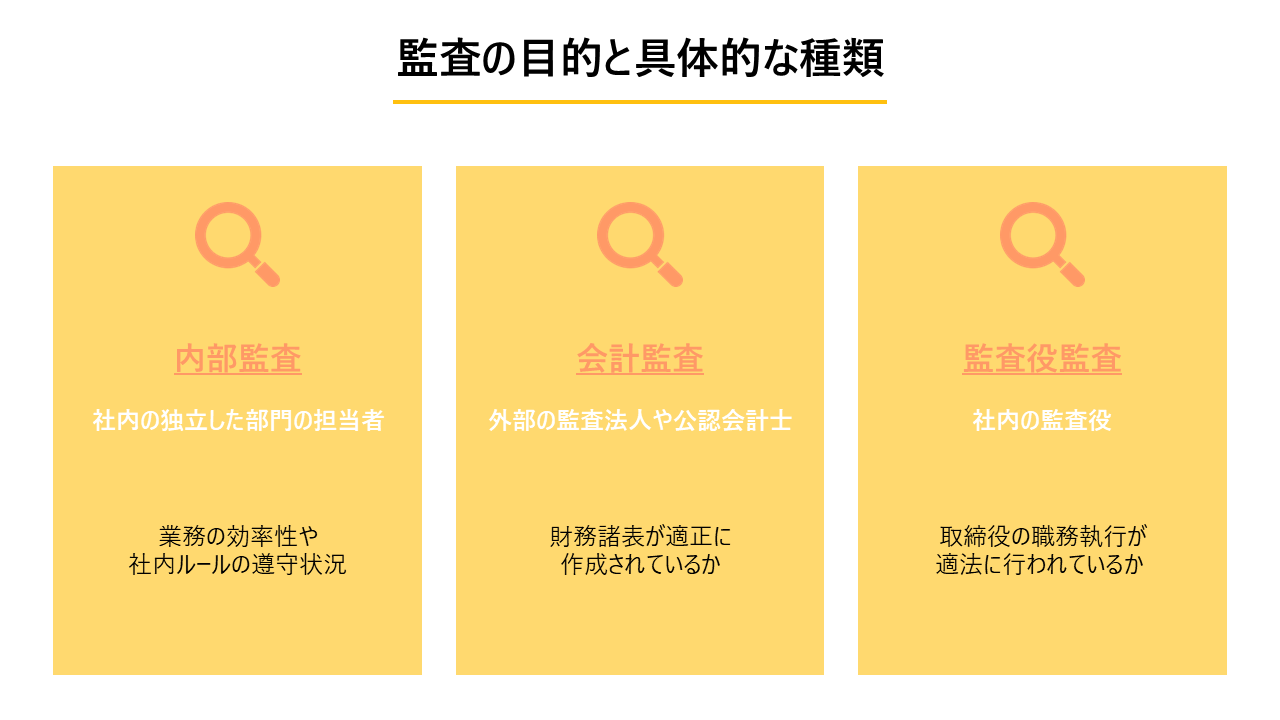
監査の主な目的は不正の防止と組織の信頼性を保つことであり、会計監査や業務監査といった種類が存在します。監査は、企業が健全に運営されていることを内外に示すために有用な活動です。具体的にどのような監査があるのかを整理してみましょう。
|
監査の種類 |
実施する主体 |
主な確認内容 |
|---|---|---|
|
内部監査 |
社内の独立した部門の担当者 |
業務の効率性や社内ルールの遵守状況 |
|
会計監査 |
外部の監査法人や公認会計士 |
財務諸表が適正に作成されているか |
|
監査役監査 |
社内の監査役 |
取締役の職務執行が適法に行われているか |
不正を防いで情報の信頼性を担保する
監査を行う最大の理由は、企業活動における不正や誤りを未然に防ぎ、外部からの信頼を維持することです。ルールが守られていることを客観的な証拠で証明できれば、顧客や投資家に対して透明性をアピールできます。例えば、定期的な在庫確認によって実際の数量と帳簿を突き合わせることで、横領や入力ミスを防げるでしょう。問題が大きくなる前に小さなほころびを発見し、改善を促すことが監査の重要な役割なのです。
会計監査や業務監査などの種類が使い分けられる
実務でよく耳にする監査には、会計監査と業務監査があるかと思います。会計監査はお金の流れが正しく記録されているかを確認し、業務監査は日々の仕事が効率的かつ適法に進められているかをチェックします。契約書の締結プロセスがマニュアル通りに行われているかを確認するのは業務監査の領域です。いずれの監査も、事実関係を一つひとつ証拠に基づいて確認していく地道な作業となります。推測や思い込みを排除し、事実だけを見つめる姿勢が必要です。
審査の目的と具体的な種類
審査の目的は対象者が特定の要件を満たしているかの見極めです。認証審査や与信審査などが該当します。審査は、何か新しい権利を与えたり、認証を発行したりする際に行われる評価プロセスです。
|
審査の種類 |
実施する主体 |
主な評価内容 |
|---|---|---|
|
与信審査 |
企業の財務部門や法務部門 |
取引先の支払い能力や信用度の評価 |
|
認証審査 |
外部の独立した審査機関 |
ISOなどの規格要求事項を満たしているか |
|
採用審査 |
企業の人事部門や現場責任者 |
応募者が自社の求める人物像に合致するか |
資格や認証の適格性を正しく評価する
審査は、人や組織が求める水準に達しているかを総合的に見極めるために行われます。あらかじめ設定された明確な基準を満たした対象にのみ、資格や認証が与えられます。例えば、クレジットカードの申し込み時には、申込者の収入や過去の信用情報を基にカードを発行してよいかが判断されるというケースが該当します。基準に満たない場合は、どの部分が不足しているのかを明確にし、次回の挑戦に向けた課題を提示することもあります。
外部機関の審査などの種類を適切に受ける
企業活動においては、自社の取り組みを外部機関に評価してもらう審査が多く存在します。たとえば、プライバシーマークの取得では、個人情報の保護体制が一定の基準を満たしているかを第三者機関がチェックします。基準に合格して初めて、公式なマークの使用が認められるのです。自社の努力を客観的に証明するためには、第三者による厳しい審査が適すると考えられます。
「監査」と「審査」の違いを押さえた後は、貴社の状況で“どちらをいつ実施すべきか”を具体化していきましょう。内部監査の設計ポイントや第三者審査で見られやすい観点を整理したい方は、SAIグローバルジャパンへお気軽にお問い合わせください。
ISO認証 お見積り・お問い合わせ | SAIグローバルジャパン
ISOにおける監査と審査の関係性
ISO認証の枠組みでは、まず内部監査で自社の状況を確認し、結果をもとに外部審査を受けるという密接な関係があります。「監査」と「審査」という言葉が頻繁に飛び交い、かつ混同されやすいのがISOマネジメントシステムの世界でしょう。ここでは、両者がどのような関係で機能するのかを解説します。
内部監査で自己点検を行い課題を見つける
ISOマネジメントシステムを運用する上では、まず自社の従業員がルール通りに業務を進められているかを確認する内部監査を定期的に行います。外部から指摘を受ける前に自分たちで問題点を発見し、自浄作用を働かせられるという側面があります。例えば、品質管理の記録漏れを社内の別の部署の人間が見つけて、すぐに正しい手順を再教育するといった内容になるかと思われます。自分たちで不具合を見つけて治す力が、 ISOの仕組みを機能させる原動力となります。
外部審査を通過して第三者の認証を得る
内部監査で発見された問題を修正した後は、いよいよ独立した外部機関による審査を受けます。外部審査では、組織の仕組み全体が ISO規格の基準に達しているかが厳しく評価されます。例えば、書類の不備がないかだけでなく、経営層のコミットメントや従業員の理解度なども総合的に判断されます。この審査を無事に通過することで、世界共通の基準を満たしていると公式に認められるのです。内部監査という下準備がしっかりできている組織ほど、外部審査もスムーズに通過できると考えられます。
実務で監査や審査に対応するポイント
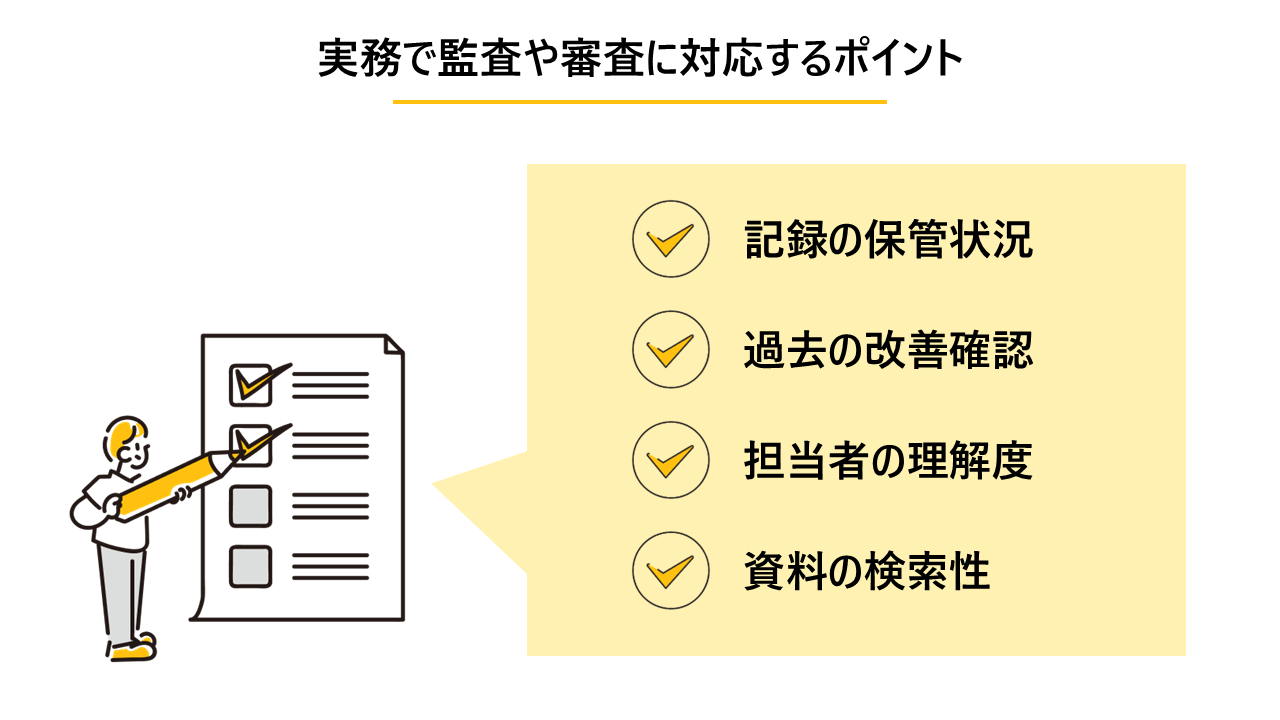
監査や審査に慌てず対応するためには、日頃から証拠となる資料を整理し、客観的な記録を残しておくことが重要です。監査や審査を受ける立場になった場合、どのように準備を進めればよいのでしょうか。ここでは、明日からすぐに始められる実務上の対応ポイントを解説します。そのまま使える、監査・審査前の自己チェックリストを以下に記載しますので、ご自身の業務に当てはめて確認してみてください。
|
チェック項目 |
確認内容 |
|---|---|
|
記録の保管状況 |
最新のマニュアルに基づき、必要な記録がすべて保管されているか? |
|
過去の改善確認 |
前回の監査や審査で指摘された事項は、すでに改善が完了しているか? |
|
担当者の理解度 |
業務の目的や手順を、第三者に論理的に説明することができるか? |
|
資料の検索性 |
求められた資料を、時間をかけずにすぐに提示できる状態か? |
ポイント1:必要な資料を事前に漏れなく揃える
監査や審査をスムーズに進めるためには、証拠となる記録をすぐに出せるように整理しておく必要があります。監査員や審査員は必ず書類やデータによる裏付けを求めます。例えば、教育訓練を実施したと説明するなら、参加者の署名が入った名簿や理解度テストの結果を提示しなければなりません。つまり、日々の業務の中で後から誰が見てもわかる記録を残す習慣をつけることが、最大の対策になるのです。直前になって慌てて資料を作るのではなく、日頃から整理整頓を心がけましょう。
ポイント2:指摘事項へ迅速に改善して対応する
もし監査や審査の場で不備を指摘されたとしても、落ち込む必要はありません。指摘事項は、組織の仕組みをより良くするための貴重な気づきの機会です。原因を深く分析し、具体的な改善策を立てて確実に行動に移していきましょう。例えば、入力ミスが原因であれば、ダブルチェックの仕組みを導入するか、システムでエラーを弾く設定に変更するといった対策が考えられます。指摘を前向きに捉え、根本的な原因を解決する姿勢が何よりも評価されるはずです。
まとめ
ビジネス実務における「監査」と「審査」は、事実の確認と価値の判断という役割の違いがあります。この記事の要点をまとめます。
- 監査は定められたルールが守られているかを確認する作業。
- 審査は一定の基準や目標を達成しているかを評価し判断するプロセス。
- 実務では証拠となる資料の事前準備と迅速な改善対応が求められる。
各プロセスの本質を正しく実務に反映させ、組織のガバナンス強化と信頼性の向上を推進してください。不備を恐れず改善を繰り返すことで、より強固な組織基盤を築いていきましょう。
「監査」と「審査」の違いを踏まえても、実運用では“内部監査の指摘をどう審査につなげるか”で悩むことも多いでしょう。社内監査の準備観点から第三者審査で確認されやすいポイントまで整理したい方は、SAIグローバルジャパンへお気軽にご相談ください。
この記事を書いた人